Tiếng Việt
 English
 Korean
 Chinese
Trốn thuế không chỉ có thể bị xử phạt vi phạm hành chính mà trong trường hợp đủ yếu tố cấu thành tội phạm, doanh nghiệp có thể bị truy cứu trách nhiệm hình sự.
Theo quy định tại khoản 5 Điều 200 Bộ luật Hình sự 2015, được sửa đổi, bổ sung năm 2017, pháp nhân thương mại phạm tội trốn thuế có thể bị phạt tiền từ 300 triệu đồng đến 10 tỷ đồng, đình chỉ hoạt động có thời hạn hoặc thậm chí đình chỉ hoạt động vĩnh viễn trong trường hợp luật định.
1. Doanh nghiệp trốn thuế bao nhiêu tiền thì có thể bị truy cứu trách nhiệm hình sự?
Theo khoản 1 Điều 200 Bộ luật Hình sự 2015, hành vi trốn thuế có thể bị xử lý hình sự khi số tiền trốn thuế từ 200 triệu đồng đến dưới 300 triệu đồng.
Trường hợp số tiền trốn thuế từ 100 triệu đồng đến dưới 200 triệu đồng, doanh nghiệp vẫn có thể bị xử lý hình sự nếu trước đó đã:
- Bị xử phạt vi phạm hành chính về hành vi trốn thuế; hoặc
- Đã bị kết án về tội trốn thuế; hoặc
- Đã bị kết án về một trong các tội quy định tại các Điều 188, 189, 190, 191, 192, 193, 194, 195 và 196 Bộ luật Hình sự;
- Chưa được xóa án tích mà tiếp tục vi phạm.
Đối với pháp nhân thương mại, nếu thuộc trường hợp nêu trên thì khoản 5 Điều 200 Bộ luật Hình sự quy định mức phạt tiền từ 300 triệu đồng đến 1 tỷ đồng.
Ví dụ
Công ty A có hành vi sử dụng chứng từ không hợp pháp để giảm số thuế phải nộp, số tiền trốn thuế được xác định là 250 triệu đồng.
Nếu hành vi và các điều kiện khác đáp ứng quy định của Bộ luật Hình sự, Công ty A có thể bị truy cứu trách nhiệm hình sự và pháp nhân thương mại có thể bị phạt tiền từ 300 triệu đồng đến 1 tỷ đồng.
2. Mức phạt tiền đối với doanh nghiệp trốn thuế từ 300 triệu đến dưới 1 tỷ đồng
Theo khoản 5 Điều 200 Bộ luật Hình sự 2015, trường hợp pháp nhân thương mại phạm tội thuộc một trong các trường hợp sau thì bị phạt tiền từ 1 tỷ đồng đến 3 tỷ đồng:
- Có tổ chức;
- Số tiền trốn thuế từ 300 triệu đồng đến dưới 1 tỷ đồng;
- Phạm tội 02 lần trở lên;
- Tái phạm nguy hiểm.
Điểm đáng lưu ý là mức phạt này không chỉ căn cứ vào số tiền trốn thuế. Ngay cả khi số tiền trốn thuế thuộc mức thấp hơn, việc doanh nghiệp phạm tội có tổ chức, nhiều lần hoặc thuộc trường hợp tái phạm nguy hiểm cũng có thể dẫn đến khung hình phạt cao hơn.
Ví dụ
Công ty B bị xác định có hành vi trốn thuế với số tiền 500 triệu đồng.
Do số tiền trốn thuế nằm trong khoảng từ 300 triệu đồng đến dưới 1 tỷ đồng, nếu đủ yếu tố cấu thành tội phạm, Công ty B có thể bị phạt tiền từ 1 tỷ đồng đến 3 tỷ đồng theo khoản 5 Điều 200 Bộ luật Hình sự.
3. Doanh nghiệp trốn thuế từ 1 tỷ đồng trở lên bị phạt bao nhiêu?
Theo khoản 5 Điều 200 Bộ luật Hình sự 2015, trường hợp pháp nhân thương mại phạm tội trốn thuế với số tiền 1 tỷ đồng trở lên thì có thể bị:
- Phạt tiền từ 3 tỷ đồng đến 10 tỷ đồng; hoặc
- Đình chỉ hoạt động có thời hạn từ 06 tháng đến 03 năm.
Đây là khung hình phạt nghiêm khắc áp dụng đối với trường hợp số tiền trốn thuế từ 1 tỷ đồng trở lên.
Ví dụ
Công ty C có hành vi kê khai sai doanh thu nhằm làm giảm số thuế phải nộp và số tiền trốn thuế được xác định là 1,5 tỷ đồng.
Nếu hành vi đủ yếu tố cấu thành tội trốn thuế và Công ty C bị truy cứu trách nhiệm hình sự với tư cách pháp nhân thương mại, doanh nghiệp có thể bị phạt tiền từ 3 tỷ đồng đến 10 tỷ đồng hoặc bị đình chỉ hoạt động có thời hạn từ 06 tháng đến 03 năm.
4. Doanh nghiệp trốn thuế có thể bị đình chỉ hoạt động vĩnh viễn không?
Theo khoản 5 Điều 200 Bộ luật Hình sự 2015, pháp nhân thương mại phạm tội trốn thuế thuộc trường hợp quy định tại Điều 79 Bộ luật Hình sự 2015 thì bị đình chỉ hoạt động vĩnh viễn.
Cụ thể, Điều 79 Bộ luật Hình sự 2015 quy định:
“Đình chỉ hoạt động vĩnh viễn là chấm dứt hoạt động của pháp nhân thương mại trong một hoặc một số lĩnh vực mà pháp nhân thương mại phạm tội gây thiệt hại hoặc có khả năng thực tế gây thiệt hại đến tính mạng của nhiều người, gây sự cố môi trường hoặc gây ảnh hưởng xấu đến an ninh, trật tự, an toàn xã hội và không có khả năng khắc phục hậu quả gây ra.”
Ngoài ra, trường hợp pháp nhân thương mại được thành lập chỉ để thực hiện tội phạm thì bị đình chỉ vĩnh viễn toàn bộ hoạt động.
Ví dụ
Một pháp nhân thương mại được thành lập nhằm thực hiện các hoạt động phạm tội và hoạt động trốn thuế là một phần trong mục đích phạm tội của pháp nhân đó.
Nếu thuộc trường hợp được quy định tại Điều 79 Bộ luật Hình sự, pháp nhân thương mại có thể bị đình chỉ hoạt động vĩnh viễn thay vì chỉ bị phạt tiền hoặc đình chỉ hoạt động trong một khoảng thời gian nhất định.
5. Ngoài phạt tiền, doanh nghiệp trốn thuế còn bị áp dụng hình phạt nào?
Bên cạnh các mức phạt tiền và hình phạt đình chỉ hoạt động, theo khoản 5 Điều 200 Bộ luật Hình sự, pháp nhân thương mại còn có thể bị áp dụng các hình phạt bổ sung.
Cụ thể, doanh nghiệp có thể bị:
- Phạt tiền từ 50 triệu đồng đến 200 triệu đồng;
- Cấm kinh doanh;
- Cấm hoạt động trong một số lĩnh vực nhất định;
- Cấm huy động vốn từ 01 năm đến 03 năm.
Như vậy, hậu quả pháp lý đối với doanh nghiệp trốn thuế không chỉ dừng lại ở khoản tiền phạt chính mà còn có thể ảnh hưởng trực tiếp đến hoạt động kinh doanh, lĩnh vực hoạt động hoặc khả năng huy động vốn của doanh nghiệp.
6. Những hành vi nào có thể cấu thành tội trốn thuế?
Theo Điều 200 Bộ luật Hình sự 2015, được sửa đổi, bổ sung năm 2017, một số hành vi có thể cấu thành tội trốn thuế gồm:
Không đăng ký thuế hoặc không nộp hồ sơ khai thuế
Doanh nghiệp không nộp hồ sơ đăng ký thuế, không nộp hồ sơ khai thuế hoặc nộp hồ sơ khai thuế sau 90 ngày kể từ ngày hết hạn theo quy định có thể thuộc trường hợp được xem xét theo Điều 200 nếu đáp ứng đầy đủ các điều kiện luật định.
Ví dụ: Doanh nghiệp cố tình không thực hiện nghĩa vụ kê khai thuế trong thời gian dài nhằm che giấu doanh thu phát sinh.
Không ghi nhận doanh thu vào sổ kế toán
Doanh nghiệp không ghi chép trong sổ kế toán các khoản thu liên quan đến việc xác định số tiền thuế phải nộp cũng là một trong những hành vi được quy định tại Điều 200.
Ví dụ: Công ty phát sinh doanh thu thực tế 5 tỷ đồng nhưng cố tình không ghi nhận một phần doanh thu vào sổ kế toán để giảm số thuế phải nộp.
Không xuất hóa đơn hoặc ghi giá trị hóa đơn thấp hơn thực tế
Hành vi không xuất hóa đơn khi bán hàng hóa, cung cấp dịch vụ hoặc ghi giá trị trên hóa đơn thấp hơn giá trị thanh toán thực tế cũng có thể thuộc các hành vi được quy định tại Điều 200.
Ví dụ: Doanh nghiệp bán hàng với giá thực tế 500 triệu đồng nhưng chỉ xuất hóa đơn với giá trị 300 triệu đồng nhằm giảm nghĩa vụ thuế.
Sử dụng hóa đơn, chứng từ không hợp pháp
Việc sử dụng hóa đơn, chứng từ không hợp pháp để hạch toán hàng hóa, nguyên liệu đầu vào nhằm:
- Làm giảm số tiền thuế phải nộp;
- Làm tăng số tiền thuế được miễn;
- Làm tăng số tiền thuế được giảm;
- Làm tăng số tiền thuế được khấu trừ;
- Làm tăng số tiền thuế được hoàn
có thể thuộc hành vi được quy định tại Điều 200 Bộ luật Hình sự.
Ví dụ: Doanh nghiệp sử dụng hóa đơn đầu vào không hợp pháp trị giá 1 tỷ đồng để tăng chi phí, qua đó làm giảm số thuế phải nộp.
Khai sai hàng hóa xuất khẩu, nhập khẩu
Doanh nghiệp khai sai thực tế về hàng hóa xuất khẩu, nhập khẩu mà không khai bổ sung hồ sơ khai thuế sau khi hàng hóa đã được thông quan cũng có thể thuộc trường hợp quy định tại Điều 200, nếu không thuộc các trường hợp được quy định tại Điều 188 và Điều 189 Bộ luật Hình sự.
Ngoài ra, Điều 200 còn quy định các hành vi như:
- Cố ý không kê khai hoặc khai sai về thuế đối với hàng hóa xuất khẩu, nhập khẩu;
- Câu kết với người gửi hàng để nhập khẩu hàng hóa;
- Sử dụng hàng hóa thuộc đối tượng không chịu thuế, miễn thuế, xét miễn thuế không đúng mục đích nhưng không khai báo việc chuyển đổi mục đích sử dụng với cơ quan quản lý thuế.
7. Khi nào pháp nhân thương mại phải chịu trách nhiệm hình sự?
Không phải mọi hành vi vi phạm của doanh nghiệp đều đương nhiên dẫn đến trách nhiệm hình sự của pháp nhân thương mại.
Theo Điều 75 Bộ luật Hình sự 2015, pháp nhân thương mại chỉ chịu trách nhiệm hình sự khi đáp ứng các điều kiện luật định, bao gồm:
- Hành vi phạm tội được thực hiện nhân danh pháp nhân thương mại;
- Hành vi phạm tội được thực hiện vì lợi ích của pháp nhân thương mại;
- Hành vi phạm tội được thực hiện có sự chỉ đạo, điều hành hoặc chấp thuận của pháp nhân thương mại;
- Chưa hết thời hiệu truy cứu trách nhiệm hình sự theo quy định.
Ví dụ
Giám đốc Công ty D tự ý thực hiện một hành vi vi phạm vì mục đích cá nhân, không nhân danh công ty, không vì lợi ích của công ty và không có sự chỉ đạo, điều hành hoặc chấp thuận của công ty.
Trong trường hợp này, cần xem xét trách nhiệm của cá nhân dựa trên hành vi cụ thể, thay vì mặc nhiên xác định pháp nhân thương mại phải chịu trách nhiệm hình sự.
Ngược lại, nếu hành vi trốn thuế được thực hiện nhân danh công ty, vì lợi ích của công ty và có sự chỉ đạo, điều hành hoặc chấp thuận của công ty thì có thể phát sinh trách nhiệm hình sự của pháp nhân thương mại khi đáp ứng đầy đủ các điều kiện khác.
8. Pháp nhân thương mại bị truy cứu trách nhiệm hình sự có loại trừ trách nhiệm của cá nhân không?
Theo quy định tại Điều 75 Bộ luật Hình sự 2015, việc pháp nhân thương mại chịu trách nhiệm hình sự không loại trừ trách nhiệm hình sự của cá nhân.
Điều này có nghĩa là trong một vụ án trốn thuế, nếu hành vi của người quản lý, người điều hành hoặc cá nhân liên quan cũng đáp ứng các dấu hiệu của tội phạm thì trách nhiệm của cá nhân và trách nhiệm của pháp nhân thương mại có thể được xem xét độc lập theo quy định của pháp luật.
Ví dụ
Công ty E thực hiện hành vi sử dụng hóa đơn không hợp pháp để giảm số thuế phải nộp. Hành vi này được thực hiện theo sự chỉ đạo của người có thẩm quyền trong công ty và vì lợi ích của doanh nghiệp.
Nếu đủ căn cứ, Công ty E có thể phải chịu trách nhiệm hình sự với tư cách pháp nhân thương mại, đồng thời cá nhân có liên quan cũng có thể phải chịu trách nhiệm hình sự nếu hành vi của người đó đủ yếu tố cấu thành tội phạm.
9. Bảng tổng hợp mức phạt đối với doanh nghiệp trốn thuế năm 2026
| Trường hợp | Mức xử lý đối với pháp nhân thương mại |
|---|---|
| Trốn thuế từ 200 triệu đến dưới 300 triệu đồng; hoặc từ 100 triệu đến dưới 200 triệu đồng trong trường hợp luật định | Phạt tiền từ 300 triệu đến 1 tỷ đồng |
| Có tổ chức; trốn thuế từ 300 triệu đến dưới 1 tỷ đồng; phạm tội 02 lần trở lên; tái phạm nguy hiểm | Phạt tiền từ 1 tỷ đến 3 tỷ đồng |
| Trốn thuế từ 1 tỷ đồng trở lên | Phạt tiền từ 3 tỷ đến 10 tỷ đồng hoặc đình chỉ hoạt động từ 06 tháng đến 03 năm |
| Thuộc trường hợp Điều 79 Bộ luật Hình sự | Đình chỉ hoạt động vĩnh viễn |
| Hình phạt bổ sung | Phạt tiền từ 50 triệu đến 200 triệu đồng, cấm kinh doanh/hoạt động trong một số lĩnh vực hoặc cấm huy động vốn từ 01–03 năm |
Các mức trên được tổng hợp theo quy định về trách nhiệm hình sự của pháp nhân thương mại tại khoản 5 Điều 200 Bộ luật Hình sự 2015 và các quy định liên quan được bài viết dẫn chiếu.
10. Doanh nghiệp cần lưu ý gì để hạn chế rủi ro về tội trốn thuế?
Để hạn chế rủi ro pháp lý, doanh nghiệp cần đặc biệt chú trọng việc:
- Kê khai và nộp thuế đúng quy định;
- Theo dõi đầy đủ doanh thu, chi phí và các khoản thu liên quan;
- Ghi nhận đầy đủ nghiệp vụ kinh tế phát sinh vào hệ thống kế toán;
- Xuất hóa đơn đúng giá trị giao dịch thực tế;
- Kiểm tra tính hợp pháp của hóa đơn, chứng từ đầu vào;
- Rà soát hồ sơ khai thuế, đặc biệt đối với hoạt động xuất nhập khẩu;
- Kịp thời khai bổ sung khi phát hiện sai sót;
- Xây dựng quy trình kiểm soát nội bộ đối với kế toán, thuế và hóa đơn;
- Phân định rõ trách nhiệm của người quản lý, bộ phận kế toán và các cá nhân liên quan.
Đặc biệt, doanh nghiệp không nên chỉ quan tâm đến số tiền thuế phải nộp mà cần kiểm soát cả phương thức kê khai, lập hóa đơn, sử dụng chứng từ và ghi nhận sổ sách kế toán, bởi Điều 200 Bộ luật Hình sự liệt kê nhiều nhóm hành vi có thể liên quan đến tội trốn thuế.
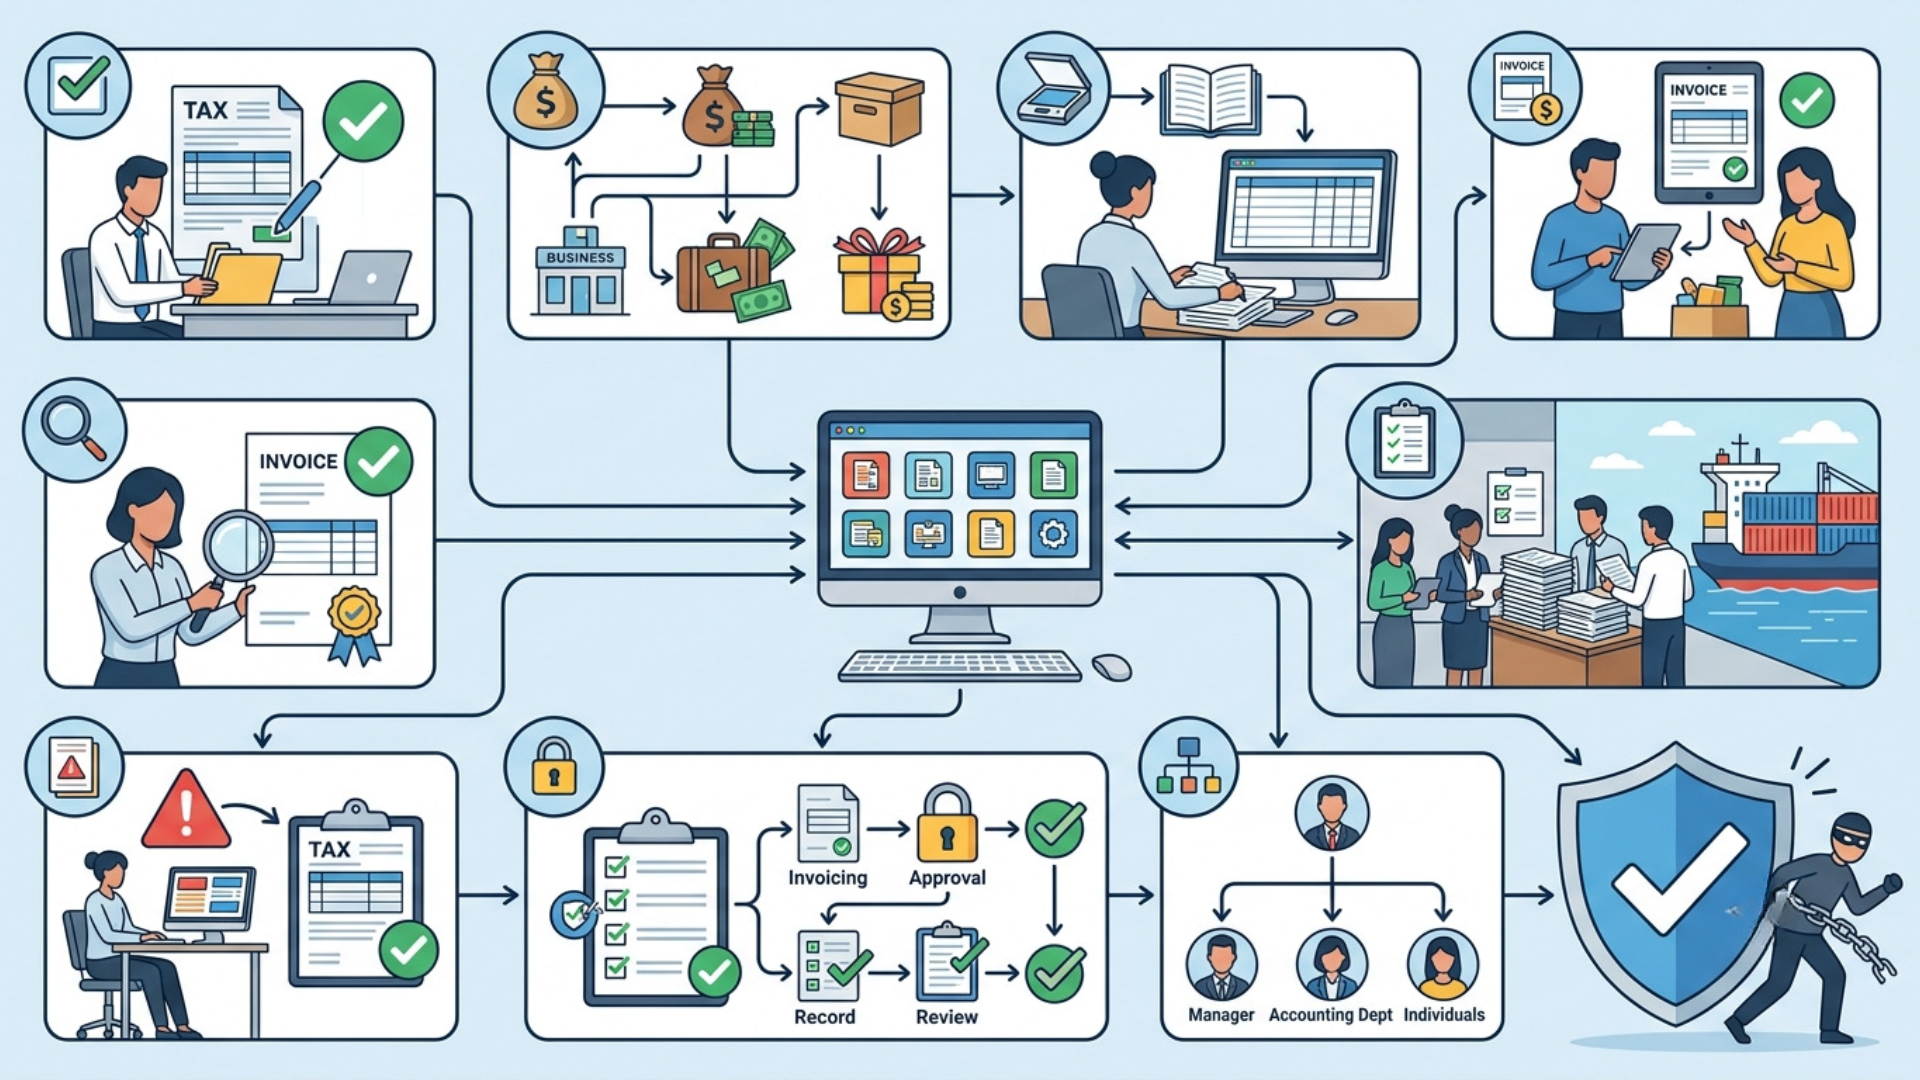
Kết luận
Năm 2026, doanh nghiệp thực hiện hành vi trốn thuế nếu đủ yếu tố cấu thành tội phạm có thể phải chịu trách nhiệm hình sự với mức phạt tiền rất lớn.
Theo khoản 5 Điều 200 Bộ luật Hình sự 2015, mức phạt đối với pháp nhân thương mại có thể từ 300 triệu đồng đến 10 tỷ đồng, tùy trường hợp. Ngoài ra, doanh nghiệp còn có thể bị đình chỉ hoạt động có thời hạn hoặc đình chỉ hoạt động vĩnh viễn, cũng như chịu các hình phạt bổ sung khác.
Do đó, doanh nghiệp cần chủ động rà soát việc kê khai thuế, hóa đơn, chứng từ và hệ thống kế toán để hạn chế các rủi ro pháp lý có thể phát sinh.
Lưu ý: Nội dung trên được cập nhật ngày 23/09/2026 và mang tính chất tham khảo. Khi áp dụng vào một vụ việc cụ thể, cần đối chiếu đầy đủ hồ sơ, hành vi thực tế và quy định pháp luật đang có hiệu lực tại thời điểm xử lý.
Hãy liên hệ với chúng tôi ngay hôm nay để được cung cấp các dịch vụ chuyên nghiệp và hoàn hảo nhất!