Tiếng Việt
 English
 Korean
 Chinese
1. Hộ kinh doanh có phải quyết toán thuế năm 2026 không?
Năm 2026 đánh dấu nhiều thay đổi trong chính sách quản lý thuế đối với hộ kinh doanh, đặc biệt là việc chuyển sang phương thức quản lý theo hướng kê khai, tự xác định doanh thu và nghĩa vụ thuế.
Khi kết thúc năm, hộ kinh doanh cần rà soát doanh thu, hóa đơn, chứng từ và số thuế đã nộp để xác định chính xác nghĩa vụ thuế của mình. Tuy nhiên, không phải tất cả hộ kinh doanh đều phải lập hồ sơ quyết toán thuế thu nhập cá nhân (TNCN) vào cuối năm 2026.
Theo Nghị định 68/2026/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 141/2026/NĐ-CP, nghĩa vụ thuế cuối năm phụ thuộc vào doanh thu và phương pháp tính thuế mà hộ kinh doanh áp dụng.
Có thể phân thành các trường hợp sau:
| Trường hợp hộ kinh doanh | Nghĩa vụ cuối năm 2026 |
|---|---|
| Doanh thu năm không quá 01 tỷ đồng | Thông báo doanh thu thực tế phát sinh trong năm theo Mẫu 01/TKN-CNKD; thuộc diện không phải nộp thuế GTGT và thuế TNCN từ hoạt động kinh doanh theo ngưỡng quy định |
| Doanh thu năm trên 01 tỷ đồng, nộp thuế TNCN theo tỷ lệ % trên doanh thu | Kê khai, nộp thuế theo kỳ; không phải lập hồ sơ quyết toán TNCN theo phương pháp thu nhập tính thuế |
| Doanh thu năm trên 01 tỷ đồng, nộp thuế TNCN theo thu nhập tính thuế nhân với thuế suất | Phải lập hồ sơ quyết toán thuế TNCN theo Mẫu 02/CNKD-TNCN-QTT |
Như vậy, hộ kinh doanh cần xác định đúng phương pháp tính thuế đang áp dụng trước khi chuẩn bị hồ sơ cuối năm. Việc chỉ căn cứ vào doanh thu mà không xem xét phương pháp tính thuế có thể dẫn đến xác định sai nghĩa vụ kê khai, quyết toán.
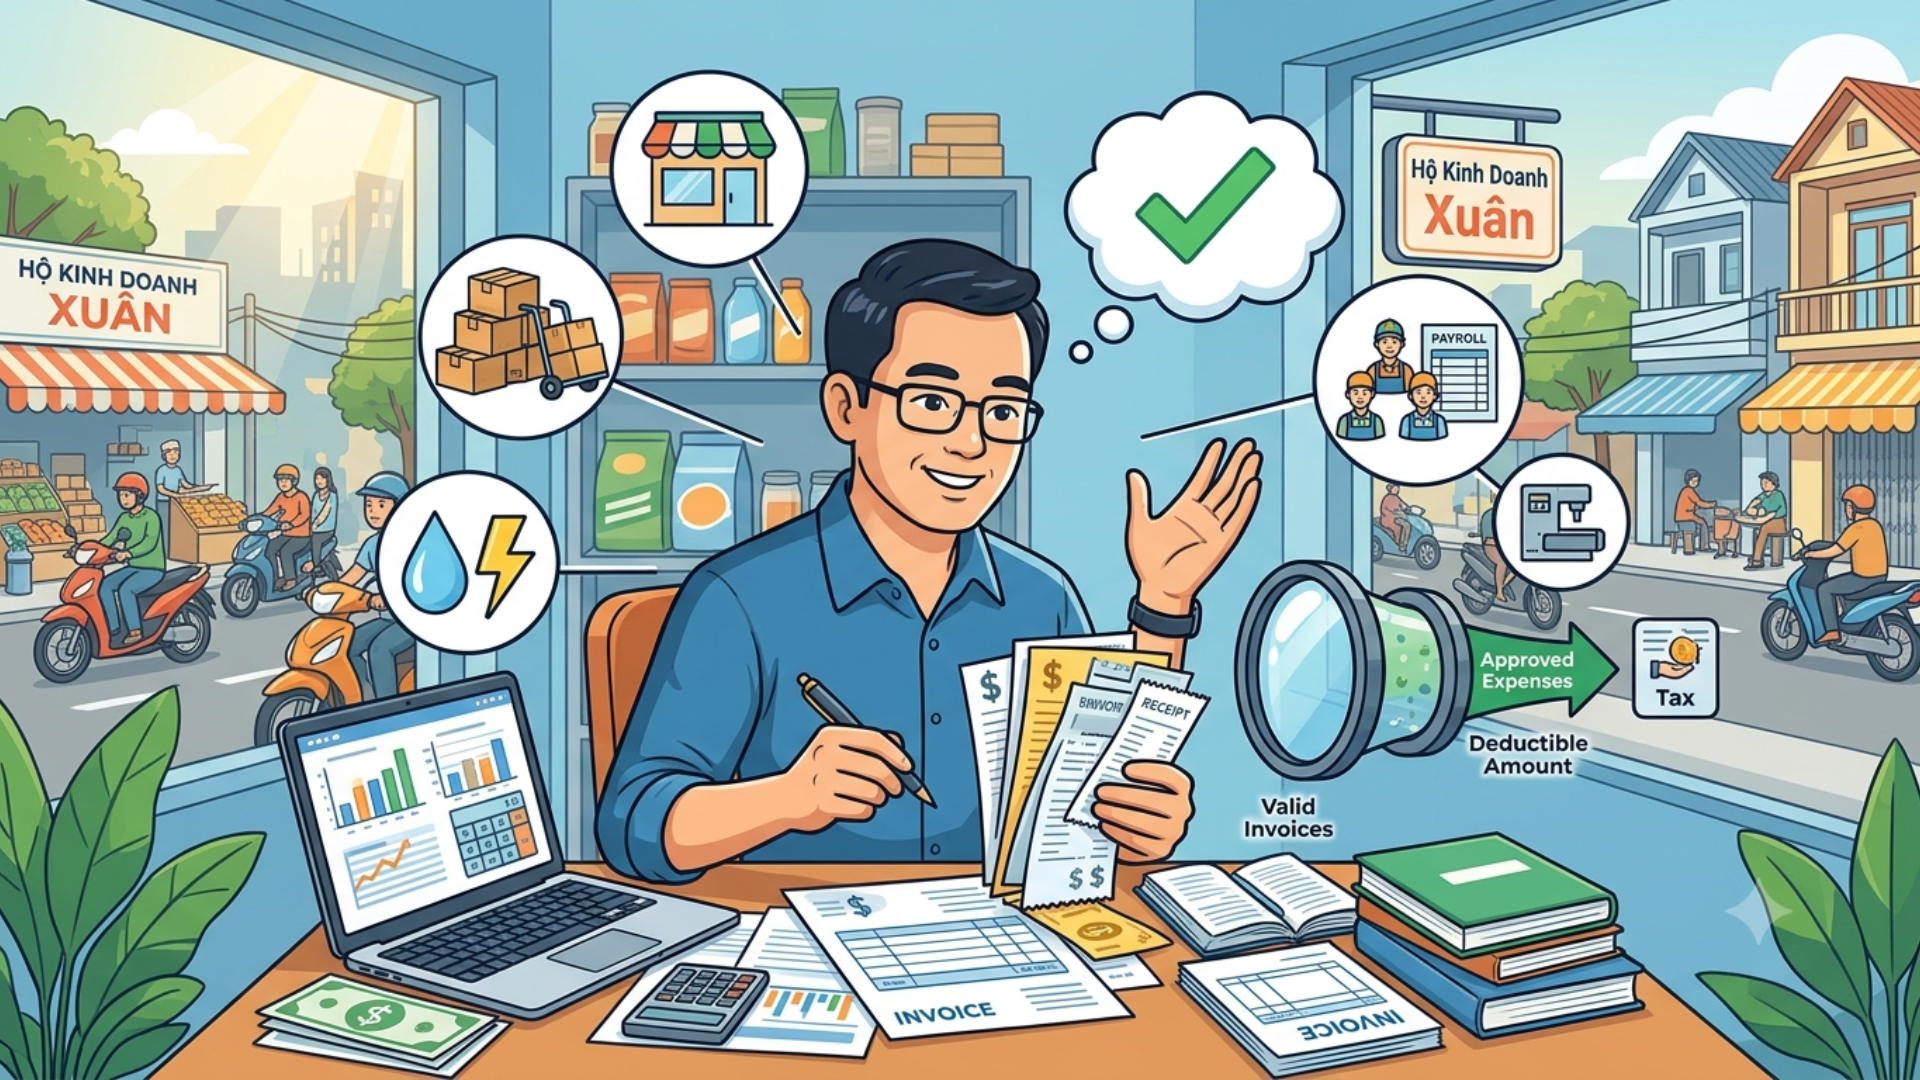
2. Rà soát tổng doanh thu thực tế phát sinh trong năm 2026
Doanh thu là căn cứ quan trọng để xác định nghĩa vụ thuế của hộ kinh doanh. Vì vậy, trước khi kết thúc năm 2026, hộ kinh doanh cần tổng hợp đầy đủ doanh thu từ tất cả hoạt động kinh doanh, tránh bỏ sót các khoản thu phát sinh ở nhiều địa điểm hoặc trên nhiều nền tảng khác nhau.
Các khoản doanh thu cần rà soát bao gồm:
-
Doanh thu bán hàng hóa, cung cấp dịch vụ tại cửa hàng hoặc địa điểm kinh doanh.
-
Doanh thu từ hoạt động kinh doanh trên sàn thương mại điện tử và nền tảng số.
-
Doanh thu từ hoạt động kinh doanh tại các địa điểm khác nhau.
-
Doanh thu đã được tổ chức, cá nhân khấu trừ, khai thay và nộp thay thuế.
-
Doanh thu từ các hoạt động kinh doanh khác thuộc phạm vi phải kê khai thuế.
Sau khi tổng hợp, hộ kinh doanh nên đối chiếu số liệu giữa các nguồn để bảo đảm tính chính xác, bao gồm:
-
Sổ sách kế toán và dữ liệu bán hàng.
-
Hóa đơn điện tử đã phát hành.
-
Sao kê tài khoản ngân hàng.
-
Dữ liệu doanh thu do sàn thương mại điện tử hoặc nền tảng số cung cấp.
-
Thông tin về các khoản thuế đã được khấu trừ, kê khai và nộp thay.
Lưu ý: Theo quy định được bài viết đề cập, ngưỡng doanh thu không phải nộp thuế GTGT và thuế TNCN đối với hộ kinh doanh, cá nhân kinh doanh trong năm 2026 là 01 tỷ đồng/năm. Vì vậy, việc xác định chính xác tổng doanh thu thực tế có ý nghĩa quan trọng trong việc xác định nghĩa vụ thuế.
3. Kiểm tra hóa đơn điện tử đã lập trong năm
Hóa đơn điện tử là một trong những nội dung hộ kinh doanh cần đặc biệt lưu ý khi rà soát nghĩa vụ thuế cuối năm.
Hộ kinh doanh cần kiểm tra việc sử dụng hóa đơn để bảo đảm doanh thu kê khai phù hợp với hóa đơn đã phát hành và doanh thu thực tế.
3.1. Hộ kinh doanh có doanh thu trên 01 tỷ đồng phải sử dụng hóa đơn điện tử
Theo khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 141/2026/NĐ-CP, hộ kinh doanh có doanh thu năm trên 01 tỷ đồng thuộc trường hợp phải sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế theo quy định.
Do đó, hộ kinh doanh cần kiểm tra tình trạng đăng ký và sử dụng hóa đơn điện tử trong năm, đặc biệt nếu doanh thu thực tế đã vượt ngưỡng quy định.
3.2. Doanh thu lũy kế vượt 01 tỷ đồng cần chú ý thời hạn đăng ký hóa đơn điện tử
Trường hợp trong năm 2026, doanh thu lũy kế của hộ kinh doanh vượt 01 tỷ đồng, hộ kinh doanh phải đăng ký sử dụng hóa đơn điện tử trong thời hạn 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng.
Đây là mốc thời gian cần lưu ý để tránh chậm thực hiện thủ tục đăng ký hóa đơn điện tử.
3.3. Đối chiếu hóa đơn và doanh thu thực tế
Khi rà soát hóa đơn, hộ kinh doanh nên kiểm tra:
-
Hóa đơn đã lập trong năm.
-
Hóa đơn điều chỉnh, hóa đơn thay thế.
-
Hóa đơn có sai sót và tình trạng xử lý sai sót.
-
Doanh thu thể hiện trên hóa đơn so với doanh thu thực tế.
-
Số liệu hóa đơn so với số liệu đã kê khai thuế.
Đối với hộ kinh doanh có nhiều địa điểm kinh doanh, cần chú ý việc sử dụng mã số thuế và ghi mã địa điểm kinh doanh trên hóa đơn theo quy định.
4. Hoàn thiện sổ sách kế toán và lưu trữ chứng từ
Từ năm 2026, hộ kinh doanh thực hiện chế độ kế toán theo Thông tư 152/2025/TT-BTC.
Tùy thuộc vào phương pháp tính thuế, hộ kinh doanh cần sử dụng các loại sổ kế toán tương ứng. Việc ghi chép đầy đủ giúp theo dõi doanh thu, chi phí và có cơ sở đối chiếu khi xác định nghĩa vụ thuế cuối năm.
4.1. Các loại sổ kế toán hộ kinh doanh cần sử dụng
Theo nội dung tại Thông tư 152/2025/TT-BTC, có thể phân loại như sau:
| Nhóm hộ kinh doanh | Sổ kế toán cần sử dụng |
|---|---|
| Không chịu thuế GTGT, không phải nộp thuế TNCN | Sổ doanh thu bán hàng hóa, dịch vụ – Mẫu S1a-HKD |
| Nộp thuế GTGT và thuế TNCN theo tỷ lệ % trên doanh thu | Sổ doanh thu bán hàng hóa, dịch vụ – Mẫu S2a-HKD |
| Nộp thuế GTGT theo tỷ lệ % trên doanh thu và thuế TNCN theo thu nhập tính thuế | Sổ doanh thu – Mẫu S2b-HKD; sổ chi tiết doanh thu, chi phí – Mẫu S2c-HKD; sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa – Mẫu S2d-HKD; sổ chi tiết tiền – Mẫu S2e-HKD |
Hộ kinh doanh cần căn cứ vào phương pháp tính thuế thực tế để xác định loại sổ phải sử dụng, tránh áp dụng thiếu hoặc không đúng mẫu sổ kế toán.
4.2. Các chứng từ cần lưu trữ
Bên cạnh sổ kế toán, hộ kinh doanh cần tập hợp và lưu trữ đầy đủ chứng từ liên quan đến hoạt động kinh doanh, chẳng hạn:
-
Hóa đơn mua vào, bán ra.
-
Chứng từ thanh toán, sao kê ngân hàng.
-
Chứng từ liên quan đến hàng hóa, nguyên vật liệu.
-
Chứng từ chứng minh các khoản chi phí phục vụ hoạt động kinh doanh.
-
Sổ kế toán và tài liệu liên quan đến việc xác định nghĩa vụ thuế.
Theo khoản 2 Điều 3 Thông tư 152/2025/TT-BTC, tài liệu kế toán của hộ kinh doanh phải được lưu trữ tối thiểu 05 năm; thời hạn lưu trữ hóa đơn thực hiện theo quy định pháp luật về thuế.
Việc lưu trữ đầy đủ chứng từ không chỉ phục vụ công tác kế toán mà còn giúp hộ kinh doanh có căn cứ giải trình khi cơ quan thuế yêu cầu kiểm tra, đối chiếu.
5. Xác định đúng chi phí được trừ khi tính thuế TNCN
Đối với hộ kinh doanh nộp thuế TNCN theo phương pháp lấy thu nhập tính thuế nhân với thuế suất, việc xác định chi phí được trừ ảnh hưởng trực tiếp đến thu nhập tính thuế và số thuế phải nộp.
Do đó, hộ kinh doanh cần rà soát các khoản chi phát sinh trong quá trình hoạt động, bao gồm:
-
Chi phí mua hàng hóa, nguyên vật liệu phục vụ kinh doanh.
-
Chi phí thuê mặt bằng.
-
Chi phí thuê nhân công.
-
Chi phí điện, nước.
-
Chi phí vận chuyển.
-
Các khoản chi phí khác có liên quan trực tiếp đến hoạt động kinh doanh.
Tuy nhiên, không phải mọi khoản tiền đã chi đều được tính vào chi phí được trừ.
Để được xem xét tính vào chi phí, các khoản chi cần có liên quan đến hoạt động kinh doanh và đáp ứng điều kiện về hóa đơn, chứng từ, thanh toán theo quy định.
Những khoản chi không liên quan đến hoạt động kinh doanh, không có đủ căn cứ chứng minh hoặc không đáp ứng điều kiện theo quy định có thể bị loại khi xác định thu nhập tính thuế.
Vì vậy, hộ kinh doanh cần phân loại rõ chi phí phục vụ hoạt động kinh doanh và các khoản chi tiêu cá nhân, đồng thời lưu giữ chứng từ tương ứng để bảo đảm cơ sở xác định thu nhập tính thuế.
6. Đối chiếu số thuế đã nộp, số thuế bị khấu trừ và nghĩa vụ thuế còn thiếu
Một nội dung khác cần thực hiện khi rà soát thuế cuối năm là đối chiếu số thuế đã nộp với số thuế thực tế phải nộp.
Đặc biệt, đối với hộ kinh doanh hoạt động trên sàn thương mại điện tử và nền tảng số, cần kiểm tra các khoản thuế đã được tổ chức quản lý nền tảng khấu trừ, kê khai và nộp thay.
Các nội dung cần đối chiếu gồm:
-
Số thuế GTGT và thuế TNCN đã được sàn thương mại điện tử, nền tảng số khấu trừ và nộp thay.
-
Số thuế hộ kinh doanh đã trực tiếp kê khai, nộp cho cơ quan thuế.
-
Các khoản thuế đã nộp thừa hoặc còn thiếu.
-
Thông tin mã số thuế, tài khoản ngân hàng và địa điểm kinh doanh.
Sau khi đối chiếu, nếu phát hiện số thuế còn thiếu, hộ kinh doanh cần xác định và thực hiện nghĩa vụ theo quy định.
Trường hợp đã nộp thừa thuế, việc xử lý được thực hiện theo quy định về bù trừ hoặc hoàn thuế tương ứng với phương pháp tính thuế.
Việc kiểm tra kỹ các khoản thuế đã được khấu trừ, nộp thay giúp hạn chế tình trạng kê khai trùng hoặc bỏ sót số thuế đã nộp trong năm.
7. Thời hạn thông báo doanh thu và quyết toán thuế hộ kinh doanh năm 2026
Bên cạnh việc chuẩn bị số liệu và chứng từ, hộ kinh doanh cần đặc biệt chú ý thời hạn thực hiện nghĩa vụ thuế sau khi kết thúc năm 2026.
Theo khoản 3 Điều 8 Nghị định 68/2026/NĐ-CP, các mốc thời gian cần lưu ý gồm:
| Đối tượng | Hồ sơ cần thực hiện | Thời hạn |
|---|---|---|
| Hộ kinh doanh có doanh thu năm không quá 01 tỷ đồng | Thông báo doanh thu thực tế phát sinh trong năm theo Mẫu 01/TKN-CNKD | Chậm nhất ngày 31/01/2027 |
| Hộ kinh doanh có doanh thu năm trên 01 tỷ đồng và thuộc trường hợp quyết toán TNCN theo thu nhập tính thuế | Tờ khai quyết toán thuế TNCN Mẫu 02/CNKD-TNCN-QTT | Chậm nhất ngày 31/03/2027 |
Cần lưu ý, hộ kinh doanh có doanh thu trên 01 tỷ đồng nhưng nộp thuế TNCN theo tỷ lệ % trên doanh thu thực hiện kê khai, nộp thuế theo kỳ và không phải lập hồ sơ quyết toán TNCN theo phương pháp thu nhập tính thuế.
Do đó, hộ kinh doanh cần xác định đúng trường hợp của mình để chuẩn bị hồ sơ tương ứng, tránh nhầm lẫn giữa nghĩa vụ thông báo doanh thu và nghĩa vụ quyết toán thuế TNCN.
8. Checklist 7 việc hộ kinh doanh cần làm trước khi kết thúc năm 2026
Để hạn chế sai sót khi thực hiện nghĩa vụ thuế, hộ kinh doanh có thể sử dụng danh sách kiểm tra sau:
| STT | Nội dung cần thực hiện | Mục đích |
|---|---|---|
| 1 | Xác định tổng doanh thu thực tế trong năm | Xác định ngưỡng doanh thu và nghĩa vụ thuế |
| 2 | Xác định phương pháp tính thuế đang áp dụng | Biết có phải lập hồ sơ quyết toán TNCN hay không |
| 3 | Kiểm tra hóa đơn điện tử | Đối chiếu hóa đơn với doanh thu thực tế |
| 4 | Hoàn thiện sổ sách kế toán | Bảo đảm số liệu doanh thu, chi phí được ghi nhận đầy đủ |
| 5 | Tập hợp và lưu trữ chứng từ | Có căn cứ chứng minh doanh thu, chi phí và các khoản thanh toán |
| 6 | Đối chiếu số thuế đã nộp, khấu trừ và nộp thay | Xác định số thuế còn thiếu hoặc nộp thừa |
| 7 | Chuẩn bị hồ sơ và thực hiện đúng thời hạn | Tránh bỏ sót nghĩa vụ thông báo doanh thu hoặc quyết toán thuế |
Việc thực hiện đầy đủ các bước trên giúp hộ kinh doanh chủ động kiểm soát số liệu, xác định đúng nghĩa vụ thuế và hạn chế rủi ro trong quá trình kê khai, quyết toán.
Kết luận
Kết thúc năm 2026, hộ kinh doanh cần chủ động rà soát toàn bộ doanh thu, hóa đơn điện tử, sổ sách kế toán, chứng từ và số thuế đã nộp để xác định chính xác nghĩa vụ thuế.
Đặc biệt, cần phân biệt rõ trường hợp phải thông báo doanh thu với trường hợp phải lập hồ sơ quyết toán thuế TNCN. Không phải mọi hộ kinh doanh đều phải quyết toán thuế cuối năm; nghĩa vụ cụ thể phụ thuộc vào doanh thu và phương pháp tính thuế đang áp dụng.
Hai mốc thời gian quan trọng cần ghi nhớ là 31/01/2027 đối với việc thông báo doanh thu của hộ kinh doanh có doanh thu năm không quá 01 tỷ đồng và 31/03/2027 đối với hồ sơ quyết toán thuế TNCN thuộc trường hợp phải quyết toán.
Chủ động chuẩn bị sổ sách, chứng từ và đối chiếu số liệu ngay từ bây giờ sẽ giúp hộ kinh doanh hạn chế sai sót, tránh bỏ sót nghĩa vụ và thực hiện đúng quy định về thuế.
Hãy liên hệ với chúng tôi ngay hôm nay để được cung cấp các dịch vụ chuyên nghiệp và hoàn hảo nhất!