Tiếng Việt
 English
 Korean
 Chinese
1. Giá tính thuế GTGT đối với quà tặng ngày 20/10 được xác định như thế nào?
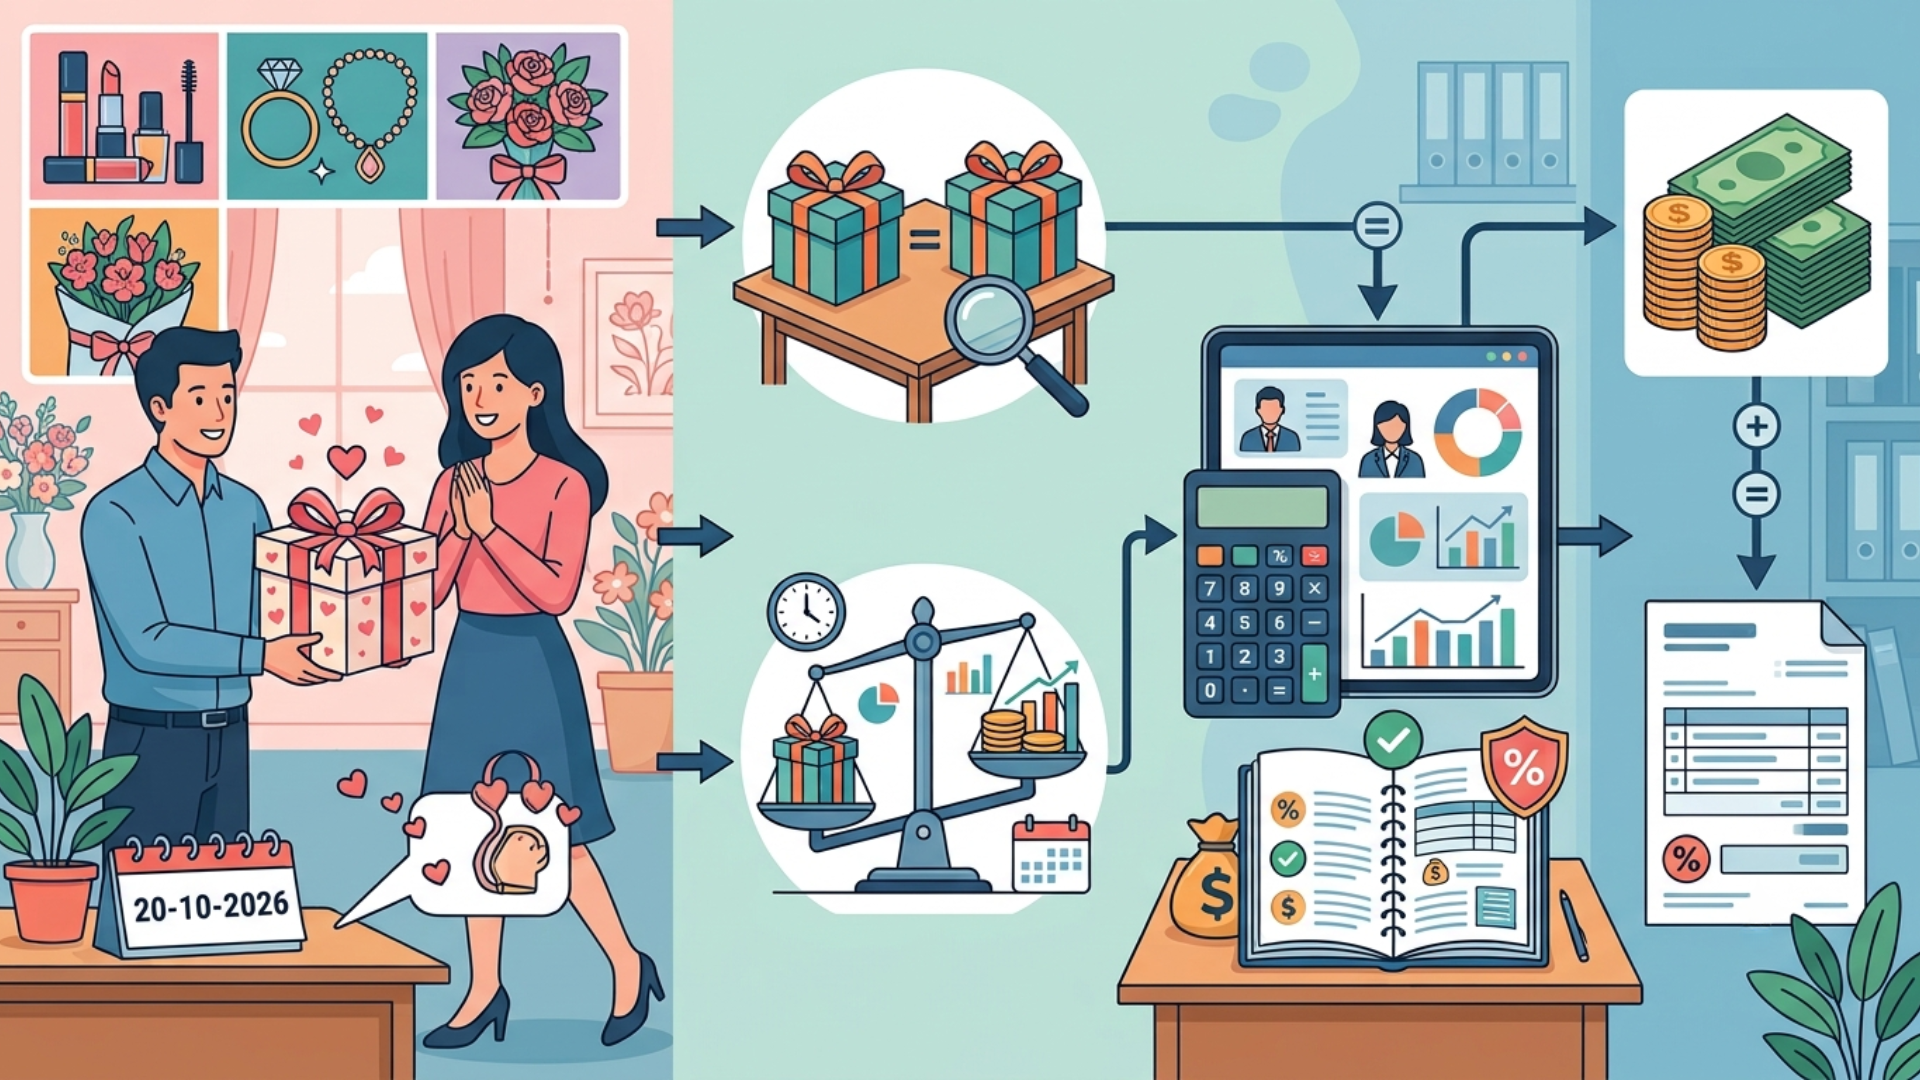
Ngày Phụ nữ Việt Nam 20/10 là dịp nhiều doanh nghiệp tổ chức tặng quà cho nhân viên, khách hàng và đối tác. Tuy nhiên, khi xuất hàng hóa để biếu, tặng, doanh nghiệp cần lưu ý nghĩa vụ thuế giá trị gia tăng (GTGT), kể cả trường hợp người nhận không phải thanh toán tiền.
Căn cứ khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP, giá tính thuế GTGT đối với hàng hóa, dịch vụ dùng để trao đổi, tiêu dùng nội bộ, biếu, tặng, cho được xác định theo giá tính thuế GTGT của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh hoạt động biếu, tặng.
Như vậy, đối với quà tặng dịp 20/10, doanh nghiệp cần xác định giá tính thuế dựa trên giá của hàng hóa cùng loại hoặc tương đương tại thời điểm tặng quà, thay vì mặc nhiên xác định giá tính thuế bằng 0 chỉ vì không thu tiền người nhận.
Ví dụ: Công ty A mua 100 hộp mỹ phẩm để tặng nhân viên nữ nhân dịp 20/10. Giá bán của hộp mỹ phẩm cùng loại trên thị trường tại thời điểm tặng là 500.000 đồng/hộp.
Giả sử đây là hàng hóa chịu thuế GTGT với thuế suất 10% và giá 500.000 đồng là giá chưa có thuế GTGT, giá tính thuế được xác định như sau:
-
Số lượng quà tặng: 100 hộp.
-
Giá tính thuế mỗi hộp: 500.000 đồng.
-
Tổng giá tính thuế GTGT: 100 × 500.000 = 50.000.000 đồng.
-
Thuế GTGT đầu ra: 50.000.000 × 10% = 5.000.000 đồng.
Ví dụ trên giả định mức thuế suất 10% áp dụng cho hàng hóa tại thời điểm phát sinh giao dịch. Khi thực hiện thực tế, doanh nghiệp cần kiểm tra thuế suất hiện hành của mặt hàng cụ thể.
2. Quà tặng 20/10 có phải chịu thuế GTGT không?
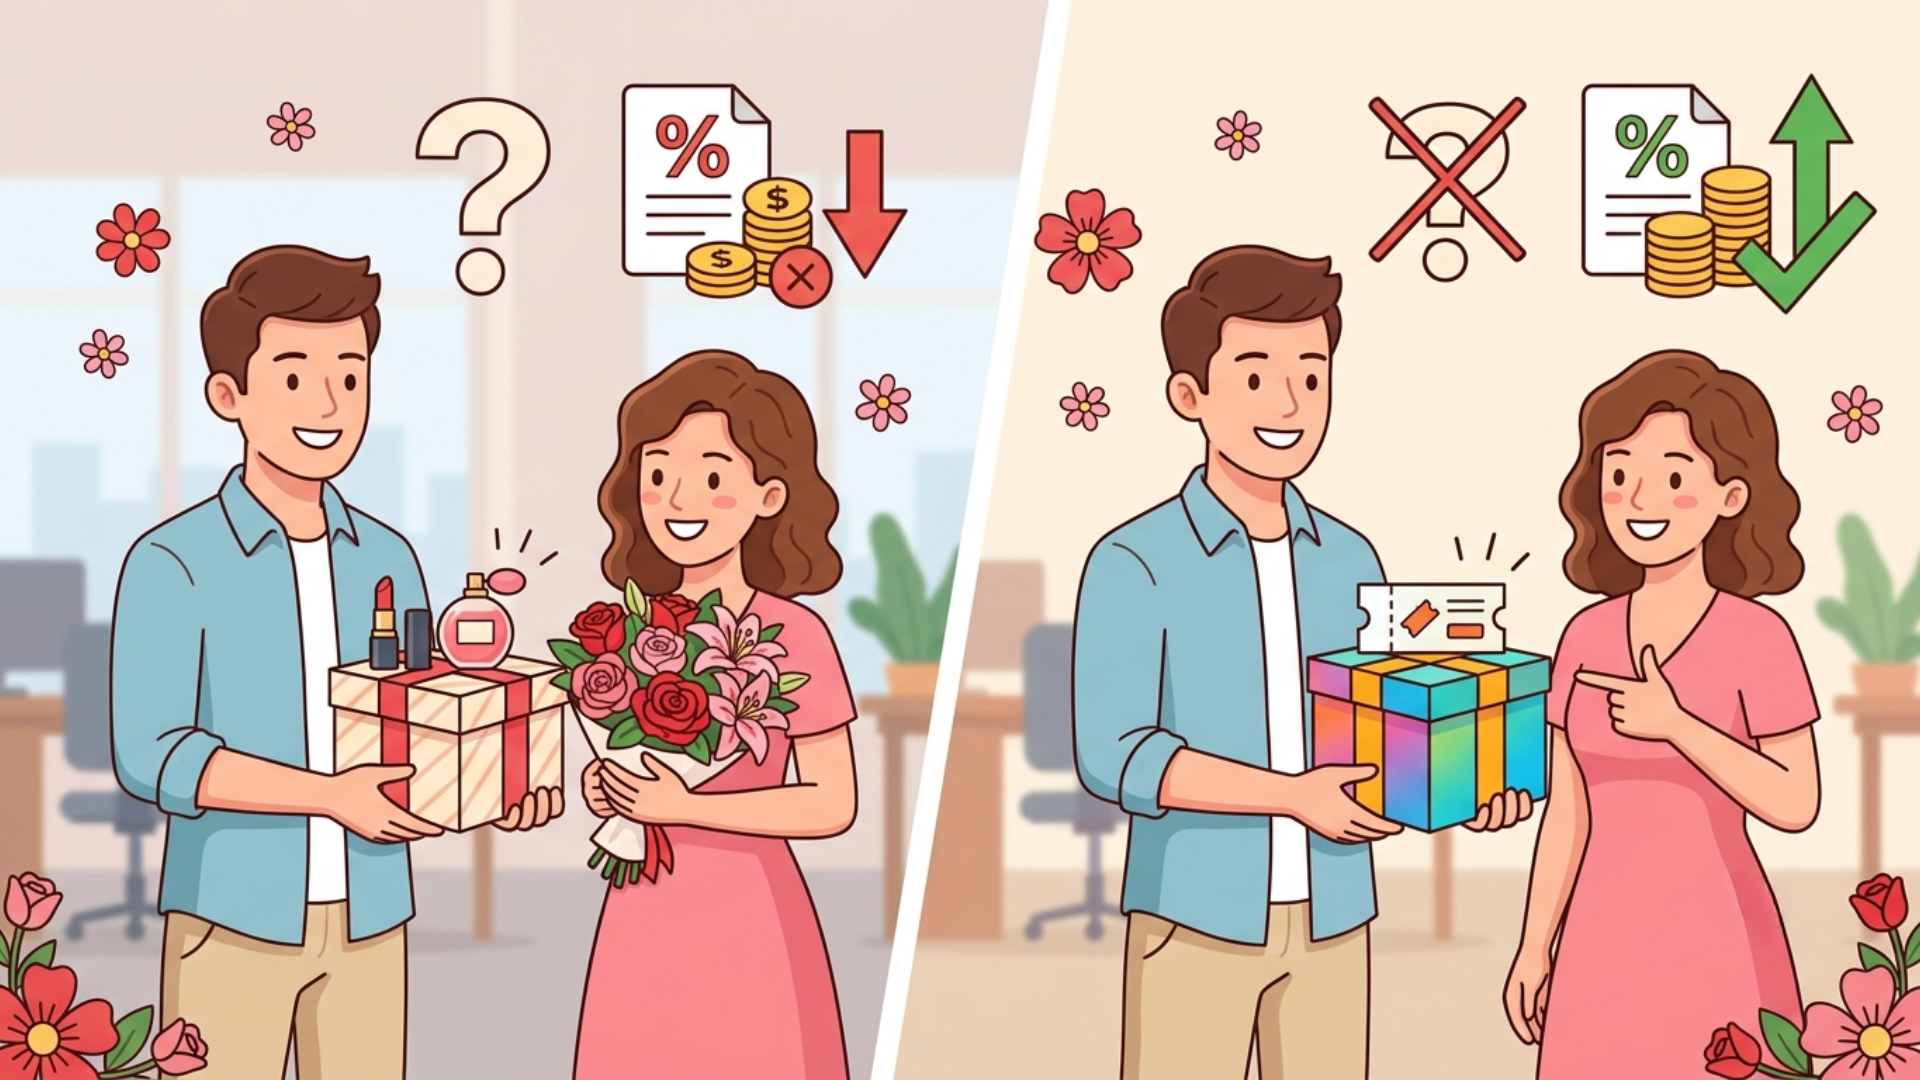
Về nguyên tắc, hàng hóa dùng để biếu, tặng thuộc trường hợp phải xác định giá tính thuế GTGT theo khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP, nếu hàng hóa đó thuộc đối tượng chịu thuế GTGT.
Việc doanh nghiệp tặng quà miễn phí cho nhân viên, khách hàng hoặc đối tác không đồng nghĩa với việc hàng hóa đương nhiên được miễn thuế.
Cần phân biệt hai trường hợp:
-
Quà biếu, tặng thông thường: Giá tính thuế GTGT được xác định theo giá của hàng hóa cùng loại hoặc tương đương tại thời điểm tặng.
-
Hàng hóa dùng để khuyến mại đúng quy định pháp luật về thương mại: Có thể được áp dụng giá tính thuế GTGT bằng 0 theo khoản 2 Điều 6 Nghị định 181/2025/NĐ-CP.
Ví dụ 1: Tặng quà cho nhân viên
Công ty B mua túi xách tặng toàn bộ nhân viên nữ nhân dịp 20/10. Đây là hoạt động tặng quà cho nhân viên, không mặc nhiên được xem là chương trình khuyến mại theo pháp luật thương mại.
Do đó, công ty cần xác định giá tính thuế GTGT theo giá của túi xách cùng loại hoặc tương đương tại thời điểm tặng.
Ví dụ 2: Tặng quà cho khách hàng trong chương trình khuyến mại
Cửa hàng mỹ phẩm triển khai chương trình mua hàng tặng quà nhân dịp 20/10 và thực hiện đúng quy định pháp luật về thương mại.
Nếu hàng hóa được tặng đáp ứng điều kiện áp dụng quy định về hàng khuyến mại tại khoản 2 Điều 6 Nghị định 181/2025/NĐ-CP, giá tính thuế GTGT của hàng hóa tặng có thể bằng 0.
Như vậy, doanh nghiệp cần căn cứ vào bản chất giao dịch và việc thực hiện đúng quy định về khuyến mại để xác định nghĩa vụ thuế, không chỉ dựa vào tên gọi của chương trình.
3. Trường hợp nào quà tặng 20/10 được áp dụng giá tính thuế GTGT bằng 0?
Theo khoản 2 Điều 6 Nghị định 181/2025/NĐ-CP, hàng hóa, dịch vụ dùng để khuyến mại theo quy định của pháp luật về thương mại được xác định giá tính thuế GTGT bằng 0, trừ trường hợp khuyến mại bằng hình thức giảm giá thì giá tính thuế là giá bán đã giảm theo quy định.
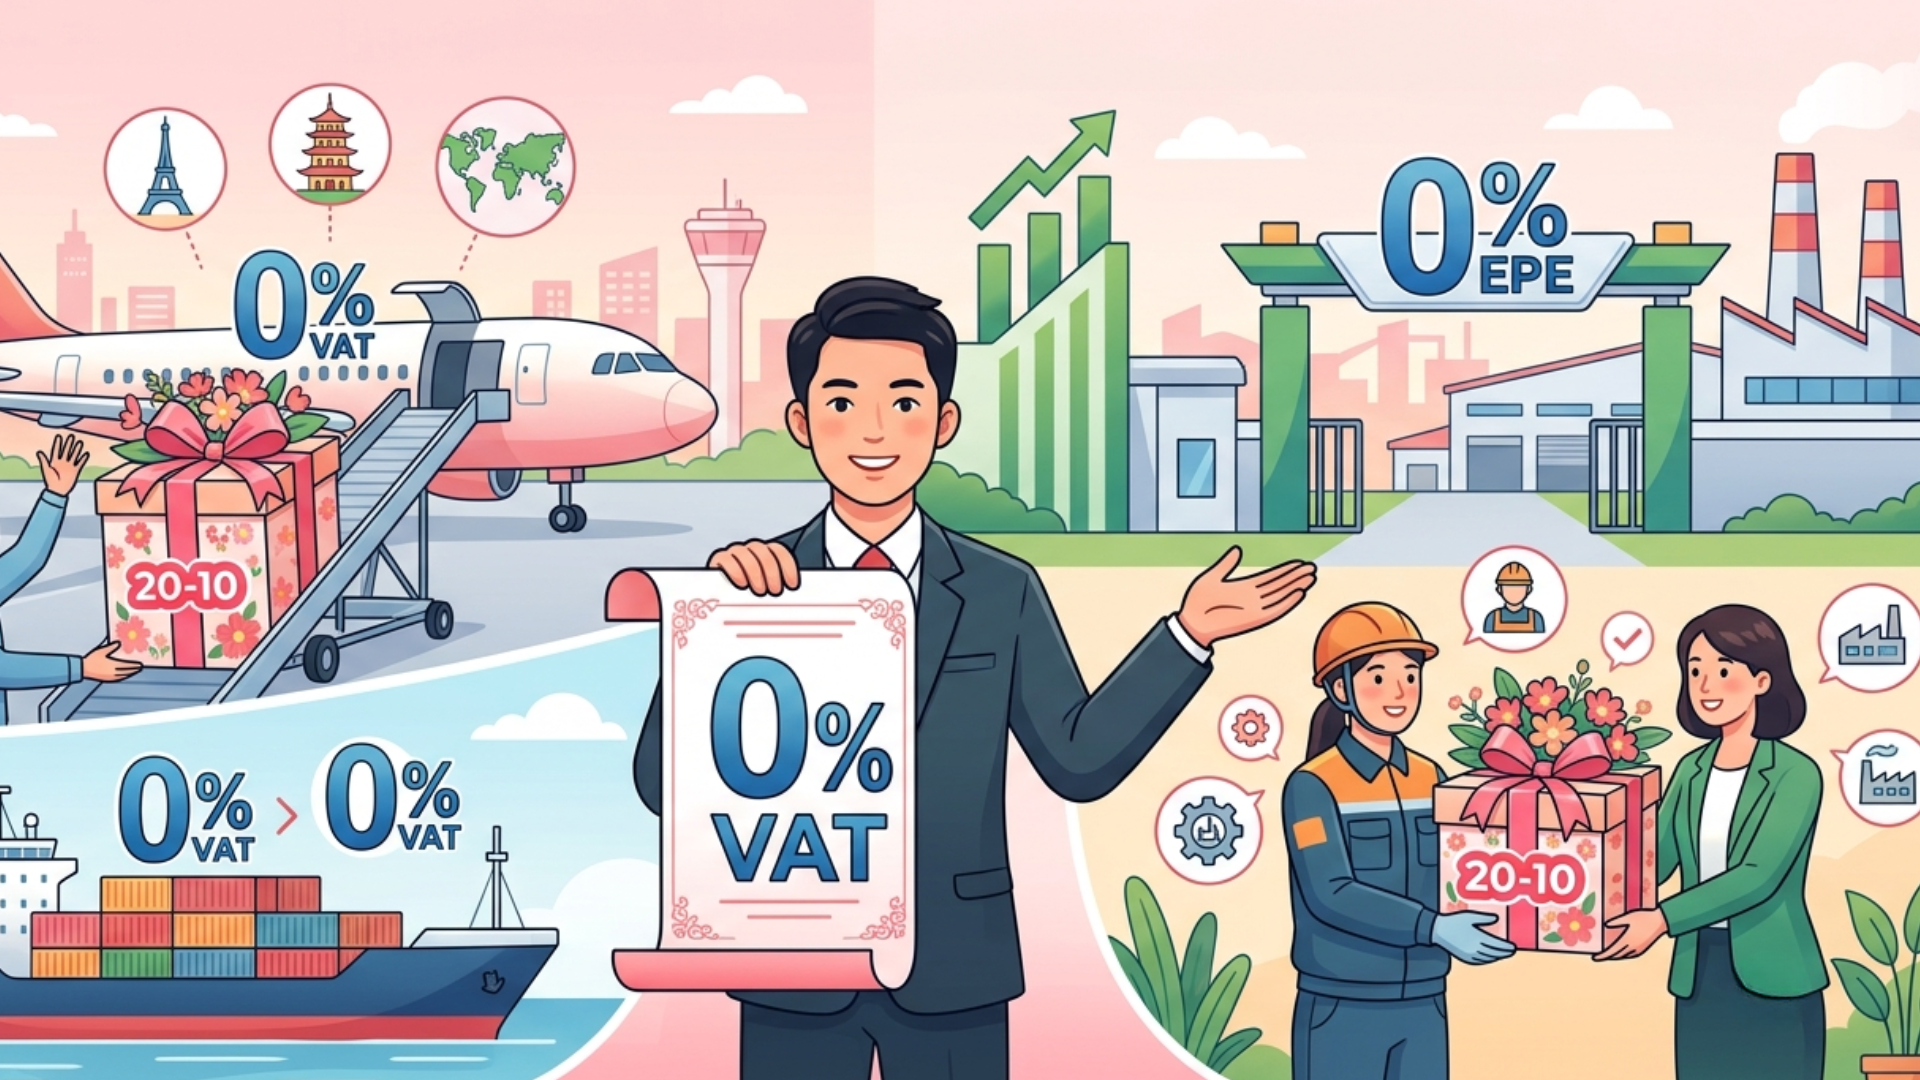
Một số trường hợp được quy định cụ thể gồm:
-
Đưa hàng mẫu hoặc cung cấp dịch vụ mẫu để khách hàng dùng thử không phải trả tiền.
-
Tặng hàng hóa hoặc cung cấp dịch vụ không thu tiền theo chương trình khuyến mại hợp pháp.
-
Bán hàng kèm phiếu mua hàng hoặc phiếu sử dụng dịch vụ theo quy định.
-
Một số chương trình khách hàng thường xuyên hoặc chương trình trao thưởng đáp ứng điều kiện luật định.
Tuy nhiên, nếu doanh nghiệp thực hiện việc tặng hàng hóa nhưng không đáp ứng quy định của pháp luật về thương mại đối với hoạt động khuyến mại thì giá tính thuế được xác định như hàng hóa biếu, tặng thông thường theo khoản 1 Điều 6.
Ví dụ: Công ty C tổ chức chương trình mua một sản phẩm chăm sóc da được tặng một sản phẩm cùng dòng trong dịp 20/10. Nếu chương trình đáp ứng đầy đủ quy định pháp luật về thương mại, hàng hóa tặng có thể được áp dụng giá tính thuế GTGT bằng 0.
Ngược lại, nếu Công ty C chỉ mua quà để tặng nhân viên nội bộ mà không thuộc trường hợp khuyến mại theo quy định, công ty không thể tự động áp dụng giá tính thuế bằng 0.
4. Doanh nghiệp tặng quà 20/10 có phải xuất hóa đơn GTGT không?
Ngoài việc xác định giá tính thuế, doanh nghiệp cần lưu ý nghĩa vụ lập hóa đơn khi xuất hàng hóa để biếu, tặng.
Theo quy định về hóa đơn, chứng từ tại Nghị định 123/2020/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 70/2025/NĐ-CP, khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn theo quy định; việc tặng hàng hóa cũng cần được xem xét theo quy định về lập hóa đơn tương ứng với giao dịch phát sinh.
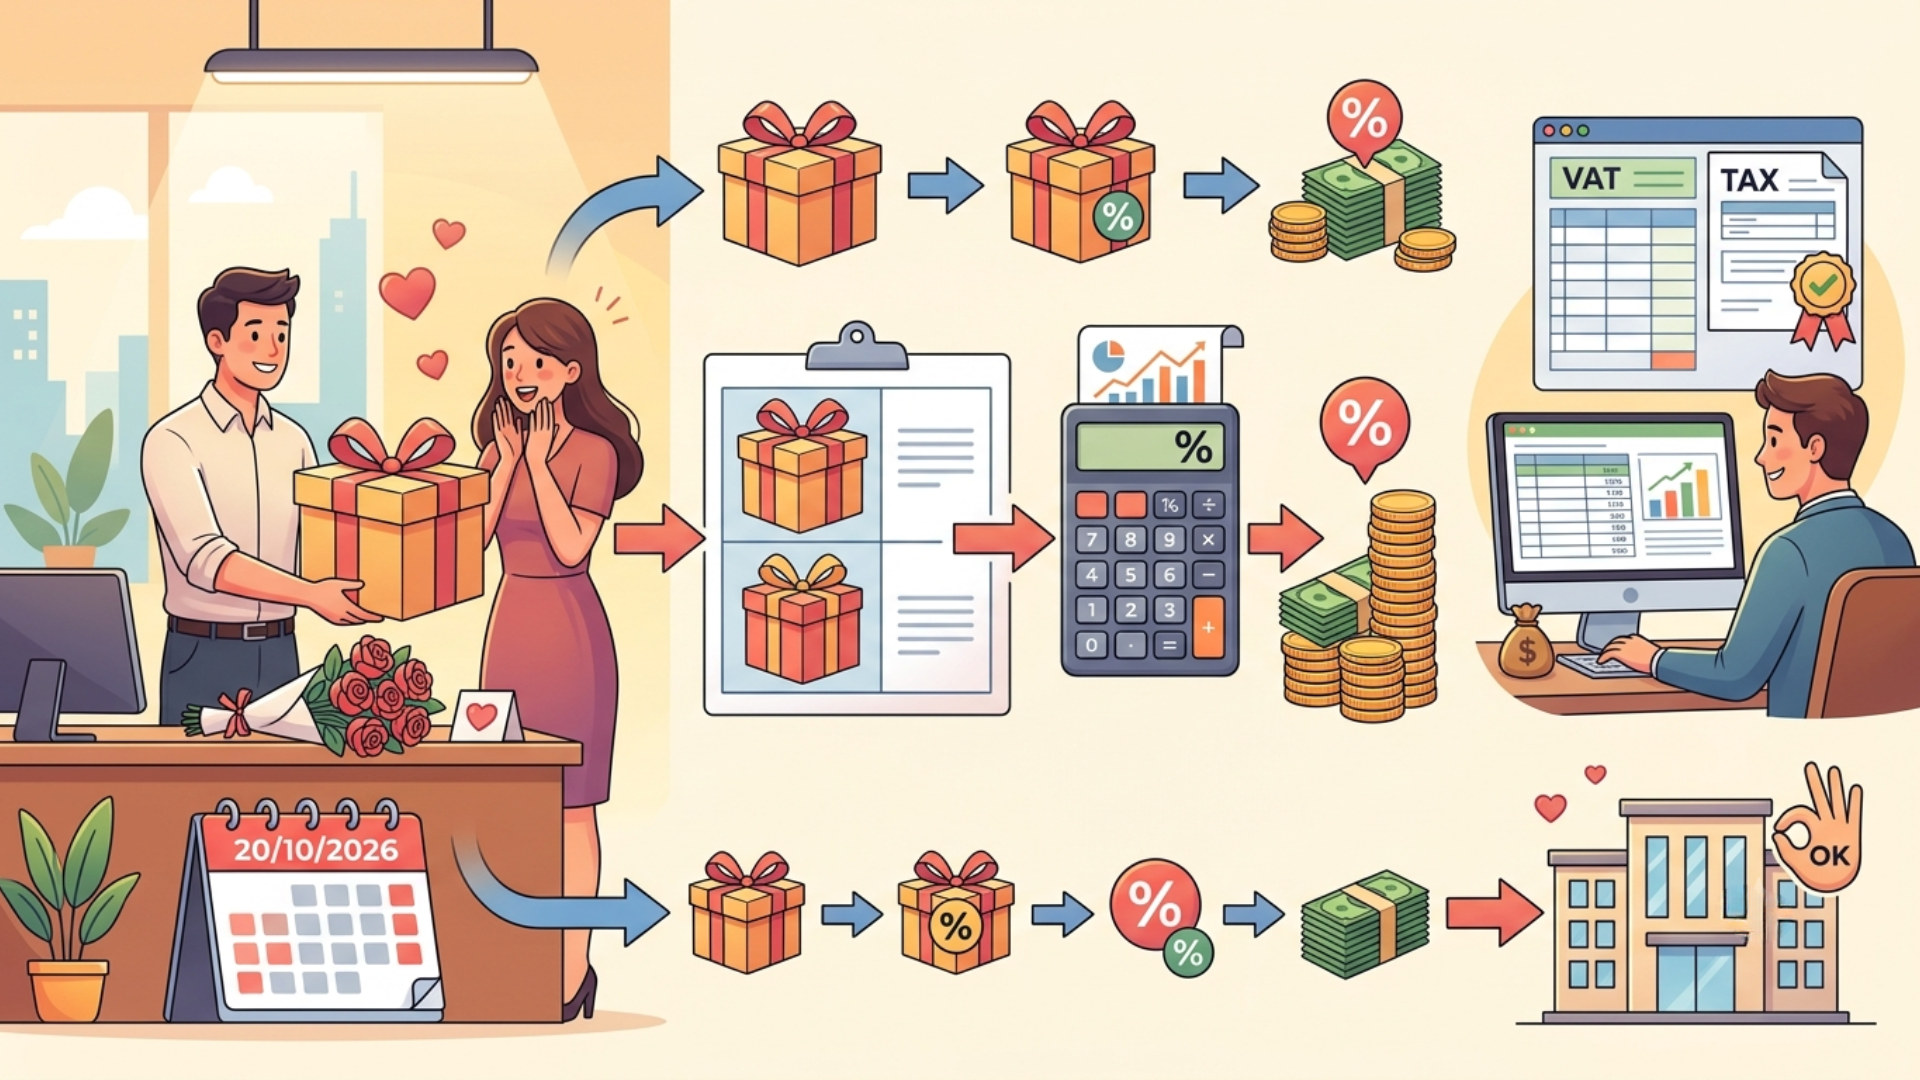
Doanh nghiệp cần lưu ý:
-
Xác định đúng bản chất là hàng hóa biếu, tặng hay hàng hóa dùng để khuyến mại.
-
Xác định giá tính thuế GTGT và thuế suất tương ứng.
-
Lập hóa đơn theo quy định áp dụng cho trường hợp cụ thể.
-
Lưu giữ hồ sơ mua hàng, chứng từ xuất kho, danh sách nhận quà và hồ sơ chương trình khuyến mại nếu có.
Ví dụ: Công ty D xuất 50 giỏ quà tặng khách hàng nhân dịp 20/10. Dù khách hàng không thanh toán tiền, công ty vẫn cần xem xét nghĩa vụ lập hóa đơn và xác định giá tính thuế GTGT theo bản chất giao dịch.
Trường hợp quà tặng thuộc chương trình khuyến mại hợp pháp, cách xác định giá tính thuế sẽ khác với trường hợp biếu, tặng thông thường. Vì vậy, doanh nghiệp nên xác định rõ loại giao dịch trước khi lập hóa đơn.
5. Doanh nghiệp cần lưu ý gì khi tặng quà dịp 20/10/2026?
Để hạn chế sai sót về thuế và hóa đơn, doanh nghiệp nên thực hiện các bước sau:
Thứ nhất, xác định đối tượng nhận quà. Quà tặng dành cho nhân viên, khách hàng hay đối tác có thể gắn với những mục đích và hồ sơ khác nhau.
Thứ hai, phân biệt biếu, tặng thông thường với khuyến mại. Không phải mọi chương trình tặng quà đều được áp dụng giá tính thuế GTGT bằng 0.
Thứ ba, xác định giá tính thuế đúng quy định. Đối với hàng hóa biếu, tặng thông thường, cần căn cứ giá của hàng hóa cùng loại hoặc tương đương tại thời điểm tặng.
Thứ tư, kiểm tra thuế suất GTGT. Thuế suất phụ thuộc vào loại hàng hóa, dịch vụ và chính sách thuế áp dụng tại thời điểm phát sinh giao dịch.
Thứ năm, lập hóa đơn và lưu trữ chứng từ. Doanh nghiệp nên lưu hồ sơ mua quà, chứng từ xuất kho, danh sách nhận quà và hồ sơ khuyến mại nếu có để phục vụ việc kê khai, hạch toán và giải trình khi cần thiết.
Kết luận
Giá tính thuế GTGT đối với quà tặng dịp 20/10/2026 cần được xác định căn cứ vào bản chất của giao dịch và quy định tại Điều 6 Nghị định 181/2025/NĐ-CP.
Đối với hàng hóa biếu, tặng thông thường, giá tính thuế GTGT là giá của hàng hóa cùng loại hoặc tương đương tại thời điểm tặng. Đối với hàng hóa dùng để khuyến mại đúng quy định pháp luật về thương mại, giá tính thuế có thể bằng 0 nếu đáp ứng điều kiện luật định.
Doanh nghiệp cần phân biệt rõ hai trường hợp, xác định đúng thuế suất và thực hiện nghĩa vụ hóa đơn để hạn chế rủi ro khi tổ chức tặng quà cho nhân viên, khách hàng và đối tác.
Lưu ý: Ví dụ về thuế suất 10% chỉ nhằm minh họa cách tính, không phải mức thuế suất áp dụng cho mọi loại quà tặng. Cần kiểm tra thuế suất của hàng hóa cụ thể và các văn bản sửa đổi có hiệu lực tại thời điểm tặng quà.
Hãy liên hệ với chúng tôi ngay hôm nay để được cung cấp các dịch vụ chuyên nghiệp và hoàn hảo nhất!